GratuitoSenza registrazione

Risolutore di Economia

Risolvi problemi di economia passo dopo passo con spiegazioni chiare. Carica una foto della tua domanda di economia o scrivila e ottieni soluzioni istantanee e precise. Ideale per studenti e professionisti che necessitano di aiuto con microeconomia, macroeconomia, grafici e calcoli.

Generazioni gratuite rimaste oggi: 1 · Senza registrazione

Esempio

See attached files

[Analysis]

Il problema proposto rientra nell'ambito dell'Economia Aziendale e della Programmazione e Controllo di Gestione, in particolare nell'Analisi Costi-Volumi-Risultati (CVP - Cost-Volume-Profit Analysis / Break-Even Analysis) e nell'Analisi del Margine di Contribuzione.

Per risolvere il problema si applicano i seguenti modelli e relazioni economico-aziendali:

  1. Margine di Contribuzione Unitario (MDCu): misura la capacità di ciascuna unità venduta di coprire i costi fissi aziendali e generare profitto.MDCu=P−CVUMDC_u = P - CVUdove PP è il prezzo unitario di vendita e CVUCVU è il costo variabile unitario totale (somma dei costi variabili di produzione e commerciali).

  2. Margine di Contribuzione Percentuale (MDC%):MDC%=MDCuP=1−CVUPMDC\% = \frac{MDC_u}{P} = 1 - \frac{CVU}{P}

  3. Punto di Pareggio in Quantità (Break-Even Point - BEP): individua il volume fisico di vendita in corrispondenza del quale il reddito operativo è nullo (I ricavi totali eguagliano i costi totali).QBEP=TCFMDCuQ_{BEP} = \frac{TCF}{MDC_u}dove TCFTCF rappresenta il totale dei costi fissi annuali.

  4. Relazione tra Utile Netto e Utile Ante Imposte (EBT):EBT=Utile Netto1−tEBT = \frac{\text{Utile Netto}}{1 - t}dove tt è l'aliquota fiscale d'imposta sul reddito (t=40%t = 40\%).

  5. Target di Vendita e Ricavi Obiettivo:Qtarget=TCF+EBTMDCuQ_{target} = \frac{TCF + EBT}{MDC_u}Rtarget=Qtarget×P=TCF+EBTMDC%R_{target} = Q_{target} \times P = \frac{TCF + EBT}{MDC\%}


[Solution]

Dati dell'esercizio in corso:

  • Prezzo medio di vendita unitario: P=9,60 €/confezioneP = 9,60 \text{ €/confezione}
  • Costi variabili unitari di produzione: CVprod=4,80 €/confezioneCV_{prod} = 4,80 \text{ €/confezione}
  • Costi variabili unitari commerciali: CVcomm=0,96 €/confezioneCV_{comm} = 0,96 \text{ €/confezione}
  • Costo variabile unitario totale: CVU=4,80+0,96=5,76 €/confezioneCVU = 4,80 + 0,96 = 5,76 \text{ €/confezione}
  • Costi fissi commerciali: CFcomm=384.000 €CF_{comm} = 384.000 \text{ €}
  • Costi fissi amministrativi e generali: CFadmin=672.000 €CF_{admin} = 672.000 \text{ €}
  • Costi fissi totali (TCF): TCF=384.000+672.000=1.056.000 €TCF = 384.000 + 672.000 = 1.056.000 \text{ €}
  • Volume di vendite annuale previsto: Q=390.000 confezioniQ = 390.000 \text{ confezioni}
  • Aliquota fiscale: t=40%=0,40t = 40\% = 0,40
  • Utile netto programmativo (dopo le imposte): Utile Netto=264.960 €\text{Utile Netto} = 264.960 \text{ €}

Passo 1: Calcolo del punto di pareggio per l'esercizio in corso

  1. Calcolo del Margine di Contribuzione Unitario (MDCu):MDCu=P−CVU=9,60−5,76=3,84 €/confezioneMDC_u = P - CVU = 9,60 - 5,76 = 3,84 \text{ €/confezione}

  2. Calcolo del Punto di Pareggio in quantità (QBEPQ_{BEP}):QBEP=TCFMDCu=1.056.0003,84=275.000 confezioniQ_{BEP} = \frac{TCF}{MDC_u} = \frac{1.056.000}{3,84} = 275.000 \text{ confezioni}

  3. Ragionamento: Per azzerare la perdita e coprire integralmente i costi fissi di 1.056.000 €1.056.000 \text{ €}, l'azienda BonBon srl deve vendere esattamente 275.000275.000 confezioni di caramelle (corrispondenti a un fatturato di equilibrio pari a 275.000×9,60=2.640.000 €275.000 \times 9,60 = 2.640.000 \text{ €}).


Passo 2: Calcolo del nuovo prezzo di vendita per il prossimo esercizio

I fornitori aumenteranno i prezzi del 15%15\% solo sui costi variabili di produzione, mentre gli altri costi rimarranno invariati.

  1. Nuovo costo variabile unitario di produzione:CVprod,nuovo=4,80×(1+0,15)=4,80×1,15=5,52 €/confezioneCV_{prod, nuovo} = 4,80 \times (1 + 0,15) = 4,80 \times 1,15 = 5,52 \text{ €/confezione}

  2. Nuovo costo variabile unitario totale (CVUnuovoCVU_{nuovo}):CVUnuovo=5,52+0,96=6,48 €/confezioneCVU_{nuovo} = 5,52 + 0,96 = 6,48 \text{ €/confezione}

  3. Margine di contribuzione percentuale attuale (MDC%):MDC%=MDCuP=3,849,60=0,40=40%MDC\% = \frac{MDC_u}{P} = \frac{3,84}{9,60} = 0,40 = 40\%Ciò significa che i costi variabili rappresentano il 60%60\% del prezzo di vendita attuale (5,769,60=0,60\frac{5,76}{9,60} = 0,60).

  4. Determinazione del nuovo prezzo di vendita (PnuovoP_{nuovo}):Affinché il margine di contribuzione percentuale rimanga invariato al 40%40\%, i nuovi costi variabili totali devono rappresentare il 60%60\% del nuovo prezzo:1−CVUnuovoPnuovo=0,40  ⟹  CVUnuovoPnuovo=0,601 - \frac{CVU_{nuovo}}{P_{nuovo}} = 0,40 \implies \frac{CVU_{nuovo}}{P_{nuovo}} = 0,60Pnuovo=CVUnuovo0,60=6,480,60=10,80 €/confezioneP_{nuovo} = \frac{CVU_{nuovo}}{0,60} = \frac{6,48}{0,60} = 10,80 \text{ €/confezione}

  5. Ragionamento e verifica:Aumentando il prezzo a 10,80 €10,80 \text{ €}, il margine di contribuzione unitario diventa:MDCu,nuovo=10,80−6,48=4,32 €/confezioneMDC_{u, nuovo} = 10,80 - 6,48 = 4,32 \text{ €/confezione}Il margine di contribuzione percentuale è esattamente:4,3210,80=0,40=40%\frac{4,32}{10,80} = 0,40 = 40\%


Passo 3: Calcolo del volume di ricavi (in €) nel prossimo esercizio per mantenere l'utile netto a € 264.960 con prezzo invariato a € 9,60

  1. Nuove condizioni operative:- Prezzo di vendita: P=9,60 €/confezioneP = 9,60 \text{ €/confezione}- Costo variabile unitario totale: CVUnuovo=6,48 €/confezioneCVU_{nuovo} = 6,48 \text{ €/confezione}- Nuovo margine di contribuzione unitario:MDCu,prossimo=9,60−6,48=3,12 €/confezioneMDC_{u, prossimo} = 9,60 - 6,48 = 3,12 \text{ €/confezione}- Nuovo margine di contribuzione percentuale:MDC%prossimo=3,129,60=0,325=32,5%MDC\%_{prossimo} = \frac{3,12}{9,60} = 0,325 = 32,5\%

  2. Calcolo dell'Utile Ante Imposte necessario (EBT):Per conseguire un Utile Netto di 264.960 €264.960 \text{ €} dopo le imposte del 40%40\%:EBT=Utile Netto1−t=264.9601−0,40=264.9600,60=441.600 €EBT = \frac{\text{Utile Netto}}{1 - t} = \frac{264.960}{1 - 0,40} = \frac{264.960}{0,60} = 441.600 \text{ €}

  3. Calcolo del Margine di Contribuzione Totale necessario:MDCtotale,necessario=TCF+EBT=1.056.000+441.600=1.497.600 €MDC_{totale, necessario} = TCF + EBT = 1.056.000 + 441.600 = 1.497.600 \text{ €}

  4. Calcolo del volume fisico di vendita (QprossimoQ_{prossimo}):Qprossimo=MDCtotale,necessarioMDCu,prossimo=1.497.6003,12=480.000 confezioniQ_{prossimo} = \frac{MDC_{totale, necessario}}{MDC_{u, prossimo}} = \frac{1.497.600}{3,12} = 480.000 \text{ confezioni}

  5. Calcolo del volume di ricavi complessivo (RprossimoR_{prossimo}):Rprossimo=Qprossimo×P=480.000×9,60=4.608.000 €R_{prossimo} = Q_{prossimo} \times P = 480.000 \times 9,60 = 4.608.000 \text{ €}In alternativa, utilizzando la percentuale del margine di contribuzione:Rprossimo=MDCtotale,necessarioMDC%prossimo=1.497.6000,325=4.608.000 €R_{prossimo} = \frac{MDC_{totale, necessario}}{MDC\%_{prossimo}} = \frac{1.497.600}{0,325} = 4.608.000 \text{ €}

  6. Ragionamento: Dato che l'incremento dei costi di produzione del 15%15\% riduce il margine di contribuzione unitario da 3,84 €3,84 \text{ €} a 3,12 €3,12 \text{ €}, l'azienda deve compensare il minor margine unitario aumentando il volume di vendita fisicamente da 390.000390.000 a 480.000480.000 confezioni. Ciò equivale a un valore complessivo di vendite pari a 4.608.000 €4.608.000 \text{ €}.


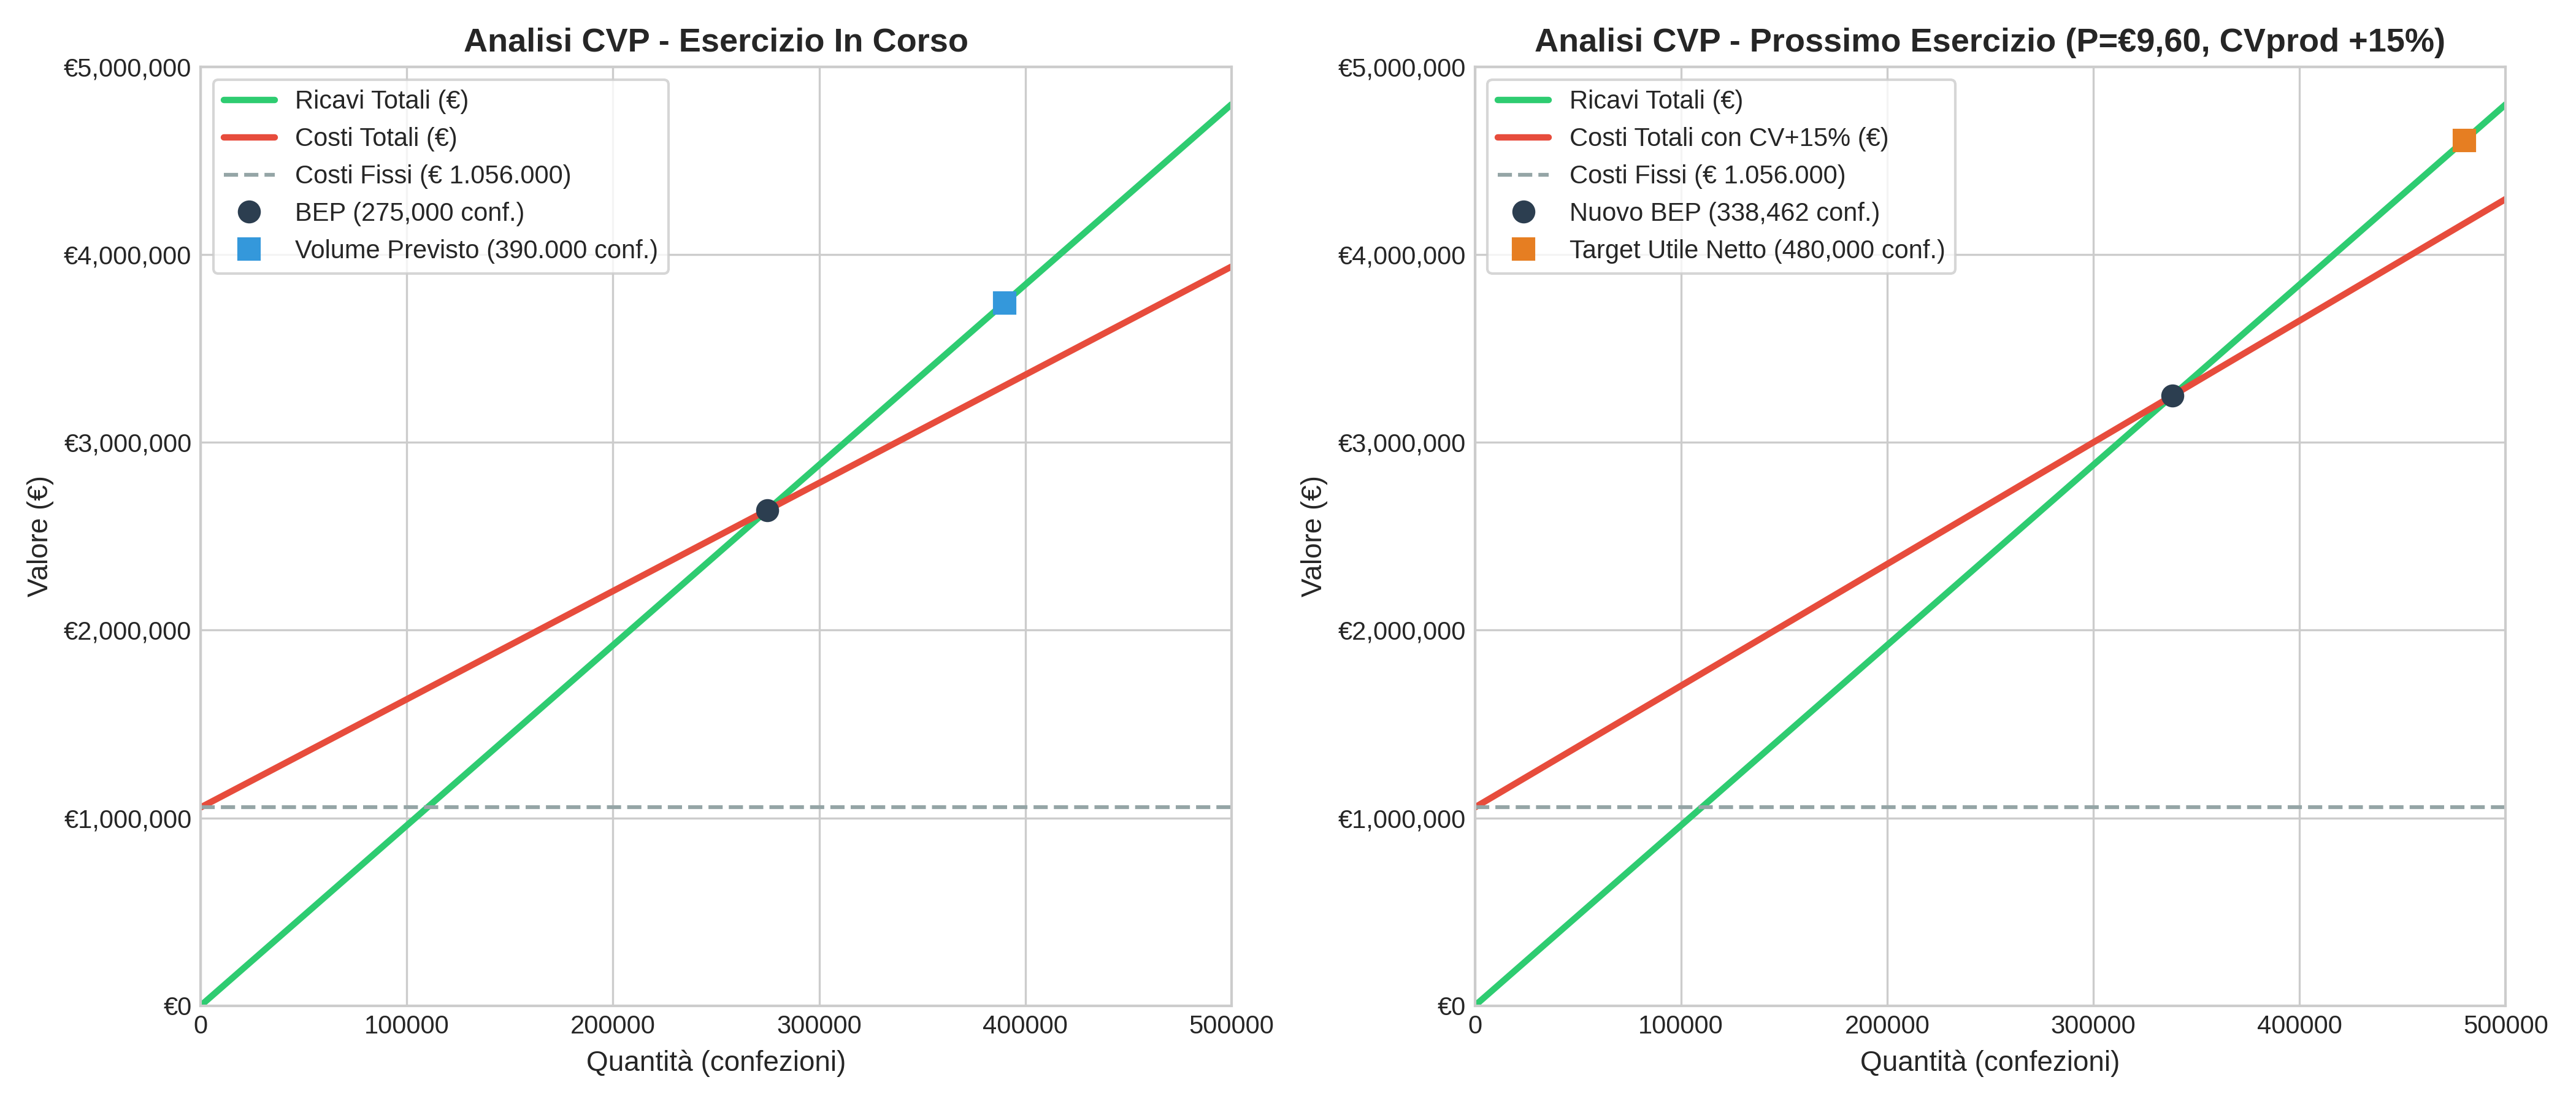
Rappresentazione Grafica dell'Analisi CVP

Analisi CVP - Break-Even Analysis

Significato dei grafici:

  • Grafico a sinistra (Esercizio in corso): la retta dei Ricavi Totali e la retta dei Costi Totali si intersecano in corrispondenza del punto di pareggio di 275.000275.000 confezioni (2.640.000 €2.640.000 \text{ €}). Vendendo il volume programmato di 390.000390.000 confezioni, si ottiene il margine necessario a generare un reddito ante imposte di 441.600 €441.600 \text{ €} e netto di 264.960 €264.960 \text{ €}.
  • Grafico a destra (Prossimo esercizio con costi variabili +15% e prezzo a €9,60): l'aumento del costo variabile aumenta la pendenza della retta dei Costi Totali. Di conseguenza, il punto di pareggio si sposta verso destra a 338.462338.462 confezioni, e per mantenere invariato il profitto netto occorre raggiungere il nuovo volume di target pari a 480.000480.000 confezioni (pari a 4.608.000 €4.608.000 \text{ €} di ricavi).

[Answer]

  1. Punto di pareggio per l'esercizio in corso:QBEP=275.000 confezioni di caramelleQ_{BEP} = 275.000 \text{ confezioni di caramelle}(corrispondente a un volume di ricavi di pareggio pari a 2.640.000 €2.640.000 \text{ €}).

  2. Prezzo di vendita per confezione nel prossimo esercizio:Pnuovo=10,80 €/confezioneP_{nuovo} = 10,80 \text{ €/confezione}(per coprire l'aumento del 15%15\% dei costi variabili di produzione e mantenere il margine di contribuzione percentuale pari al 40%40\%).

  3. Volume di ricavi (in €) nel prossimo esercizio:Rprossimo=4.608.000 €R_{prossimo} = 4.608.000 \text{ €}(pari alla vendita di 480.000 confezioni480.000 \text{ confezioni} al prezzo invariato di 9,60 €/confezione9,60 \text{ €/confezione}, per garantire un utile netto dopo le imposte pari a 264.960 €264.960 \text{ €}).

Un risultato reale di questo strumento. Il tuo dipenderà da ciò che scrivi.

  • Non è richiesta la carta di credito
  • Supporta più di 40 lingue
  • Funziona con i migliori modelli di IA
  • Oltre 3,4 milioni di iscritti

Scelto dai team di aziende e università come
  • Honeywell
  • Deloitte
  • Zoho

È facile iniziare

Provalo ora
  1. 01

    Inserisci alcuni dettagli

    Spiega allo strumento cosa ti serve. Bastano risposte brevi.

    • Problema di economia
    • Carica un'immagine (opzionale)
  2. 02

    Fai clic su Genera

    Il risultato appare in pochi secondi, proprio accanto ai tuoi input.

  3. 03

    Copia, ritocca, ripeti

    Copia ciò che ti piace, oppure modifica gli input e riprova. Registrati gratis per salvare i tuoi risultati.

Testo generato da AI

  • INPUT

    See attached files

    OUTPUT

    Analisi

    Il problem set contiene due esercizi classici di economia aziendale/ingegneria economica:

    • Quesito 4: un problema di Make-or-Buy (produzione interna vs acquisto esterno), risolvibile con l'analisi differenziale dei costi: si confrontano i costi rilevanti (costi variabili + costi fissi evitabili) delle due alternative e si determina la quantità di indifferenza.
    • Quesito 5: un problema di valutazione di investimenti (capital budgeting): si determinano i flussi di cassa netti, il Payback Period (PBP) e il VAN attualizzando al tasso del 10%.

    Soluzione

    QUESITO 4 – Make or Buy

    Dati

    • Costo variabile unitario make: materie prime + manodopera + costi variabili:

    cv=800+300+200=1.300 €/unitaˋc_v = 800 + 300 + 200 = 1.300 \ €/unità

    • Prezzo di acquisto buy: p=1.500 €/unitaˋp = 1.500 \ €/unità
    • Costi fissi indiretti totali: 21.000 €, di cui evitabili 12.000 € (solo questi sono rilevanti; i restanti 9.000 € sono inevitabili e quindi irrilevanti per la decisione).

    Passo 1 – Quantità di indifferenza

    Costo totale make: Cmake(Q)=1.300Q+12.000C_{make}(Q) = 1.300Q + 12.000
    Costo totale buy: Cbuy(Q)=1.500QC_{buy}(Q) = 1.500Q

    Poniamo l'uguaglianza:

    1.300Q+12.000=1.500Q ⇒ 200Q=12.000 ⇒ Q∗=601.300Q + 12.000 = 1.500Q \ \Rightarrow \ 200Q = 12.000 \ \Rightarrow \ Q^* = 60

    Nota: i costi fissi evitabili si sostengono solo se si produce internamente, quindi il nodo di indifferenza è:

    Q∗=12.0001.500−1.300=60Q^* = \frac{12.000}{1.500 - 1.300} = 60

    Conclusione: il make conviene per Q>60Q > 60 unità annue; il buy conviene per Q<60Q < 60.

    Passo 2 – Fabbisogno di 110 unità con costi fissi incrementati di 12.000 €

    Dopo l'incremento, i costi fissi totali sono 33.000 €, ma restano evitabili solo 12.000 € (i restanti 21.000 € sarebbero sostenuti comunque, quindi irrilevanti).

    • Costo make (rilevante): 110⋅1.300+12.000=143.000+12.000=155.000 €110 \cdot 1.300 + 12.000 = 143.000 + 12.000 = 155.000 \ €
    • Costo buy: 110⋅1.500=165.000 €110 \cdot 1.500 = 165.000 \ €

    Poiché 155.000<165.000155.000 < 165.000, conviene produrre internamente (make), con un risparmio di 10.000 €.

    Passo 3 – Sconto necessario per preferire il buy con 480 componenti

    Costo make con Q=480Q = 480:

    Cmake=480⋅1.300+12.000=624.000+12.000=636.000 €C_{make} = 480 \cdot 1.300 + 12.000 = 624.000 + 12.000 = 636.000 \ €

    Costo buy con sconto dd: Cbuy=480⋅1.500⋅(1−d)=720.000(1−d)C_{buy} = 480 \cdot 1.500 \cdot (1 - d) = 720.000(1 - d)

    Condizione di convenienza del buy:

    720.000(1−d)≤636.000 ⇒ 1−d≤636.000720.000=0,8833720.000(1 - d) \le 636.000 \ \Rightarrow \ 1 - d \le \frac{636.000}{720.000} = 0{,}8833

    d≥0,1167≈11,67%d \ge 0{,}1167 \approx 11{,}67\%

    Il prezzo unitario massimo di acquisto sarebbe 1.500⋅0,8833=1.325 €1.500 \cdot 0{,}8833 = 1.325 \ €.


    QUESITO 5 – Valutazione dell'investimento

    Passo 1 – Ammortamento

    Costo impianto 440.000 €, vita utile 4 anni, quote costanti:

    A=440.0004=110.000 €/annoA = \frac{440.000}{4} = 110.000 \ €/anno

    Passo 2 – Calcolo dei flussi di cassa

    Componenti:

    • Margine di contribuzione: (p−cv)⋅Q−manutenzione(p - c_v) \cdot Q - \text{manutenzione}
    • Imposte: 50% dei ricavi, versate l'anno successivo (quindi 2028–2031).
    • Valore residuo 2031: +30.000 €, smantellamento −5.000 €.
    AnnoRicaviMargine contrib. − manut.Imposte (50% ricavi anno prec.)Flusso di cassa
    2026–––−440.000
    2027300.000150·1.100 − 3.000 = 162.000–+162.000
    2028575.000230·1.000 − 4.500 = 225.500−150.000+75.500
    2029600.000200·900 − 6.000 = 174.000−287.500−113.500
    2030504.000180·400 − 9.000 = 63.000−300.000−237.000
    2031–30.000 − 5.000 = 25.000−252.000−227.000

    Passo 3 – Payback Period

    Cumulo dei flussi:

    • fine 2027: −278.000
    • fine 2028: −202.500
    • fine 2029: −316.000
    • fine 2030: −553.000
    • fine 2031: −780.000

    L'investimento iniziale non viene mai recuperato: il PBP non esiste (maggiore della vita utile).

    Passo 4 – VAN al 10%

    VAN=−440.000+162.0001,1+75.5001,12−113.5001,13−237.0001,14−227.0001,15VAN = -440.000 + \frac{162.000}{1{,}1} + \frac{75.500}{1{,}1^2} - \frac{113.500}{1{,}1^3} - \frac{237.000}{1{,}1^4} - \frac{227.000}{1{,}1^5}

    Calcoli:

    • 162.0001,1=147.272,7\frac{162.000}{1{,}1} = 147.272{,}7
    • 75.5001,21=62.396,7\frac{75.500}{1{,}21} = 62.396{,}7
    • −113.5001,331=−85.274,2-\frac{113.500}{1{,}331} = -85.274{,}2
    • −237.0001,4641=−161.879,5-\frac{237.000}{1{,}4641} = -161.879{,}5
    • −227.0001,61051=−140.949,4-\frac{227.000}{1{,}61051} = -140.949{,}4

    VAN=−440.000+147.272,7+62.396,7−85.274,2−161.879,5−140.949,4≈−618.433,7 €VAN = -440.000 + 147.272{,}7 + 62.396{,}7 - 85.274{,}2 - 161.879{,}5 - 140.949{,}4 \approx -618.433{,}7 \ €


    Answer

    Quesito 4:

    1. Quantità di indifferenza: Q∗=60Q^* = 60 unità → il make conviene per fabbisogni annui superiori a 60 componenti.
    2. Con 110 componenti: make = 155.000 €, buy = 165.000 € → conviene produrre internamente (make).
    3. Con 480 componenti, lo sconto minimo perché il buy convenga è: d≥11,67%d \ge 11{,}67\% (prezzo massimo 1.325 €/unità).

    Quesito 5:

    • Il Payback Period non esiste: i flussi di cassa cumulati non recuperano mai l'investimento di 440.000 € (cumulo a fine 2031: −780.000 €).
    • Il VAN al 10% è: VAN≈−618.434 €<0VAN \approx -618.434 \ € < 0

    L'investimento non è fattibile: il VAN fortemente negativo (dovuto principalmente al peso delle imposte differite, pari al 50% dei ricavi) sconsiglia l'acquisto dell'impianto.

Altri modelli come questo. Da provare gratis, la maggior parte senza registrazione.

Sfoglia tutti i modelli

Amato da chi crea ogni giorno.

Il nostro punteggio su Trustpilot

Fai di più con un account gratuito.

Salva i tuoi risultati, riprendi da dove avevi lasciato e usa 300+ strumenti IA per testi, immagini, video e audio. Aggiorna il piano quando vuoi per usare i modelli avanzati.